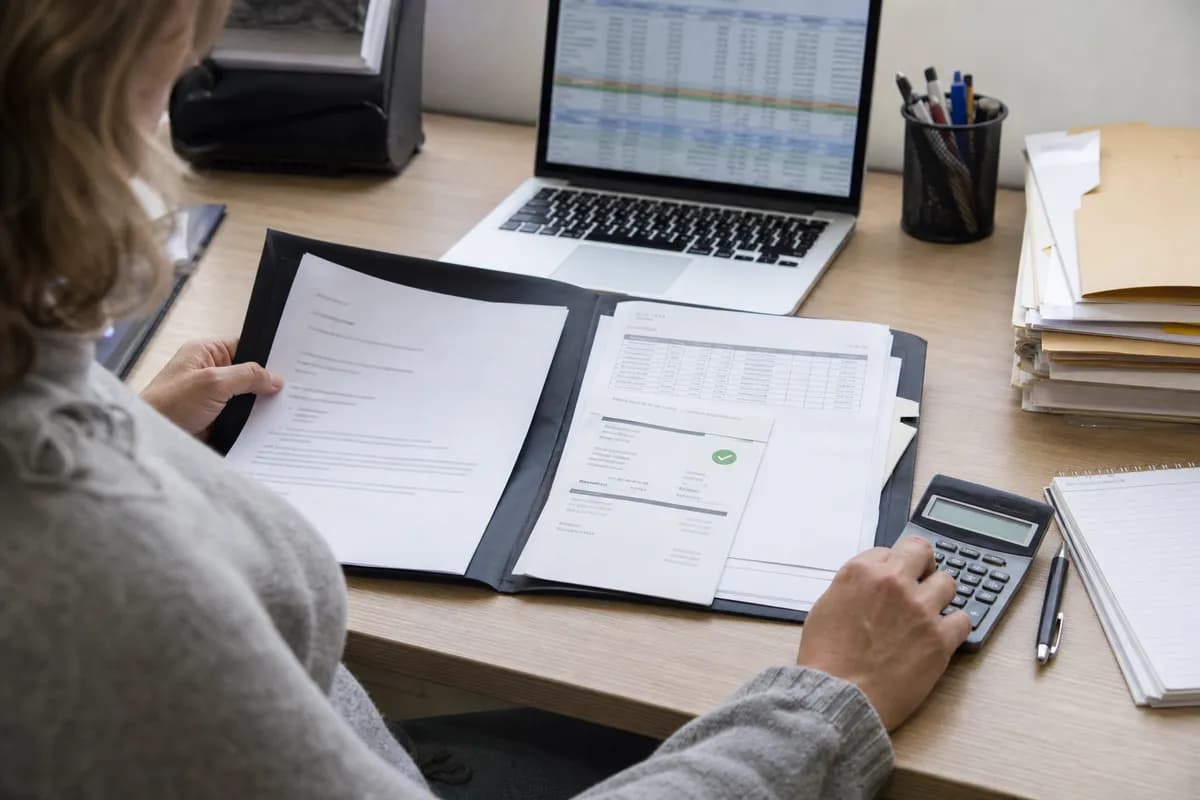
Valstybės subsidija apskaitoje neapsiriboja pinigų gavimo faktu. Įmonė turi gebėti susieti gautą sumą su konkrečia priemone, sutarties sąlygomis, išlaidomis ir pateikta ataskaita. Būtent dokumentų grandinė dažniausiai lemia, ar parama bus pripažinta panaudota tinkamai.
2026 m. įmonėms nederėtų ieškoti vienos universalios subsidijų deklaracijos. Skirtingų kvietimų, finansuotojų ir paramos rūšių sąlygos gali skirtis. Todėl pirmiausia reikia atskirti tris pareigas: subsidijos registravimą apskaitoje, jos atskleidimą finansinėse ar mokesčių deklaracijose ir atsiskaitymą paramą skyrusiam subjektui.
Praktinis atspirties taškas paprastas: svarbiausiais dokumentais laikomi sprendimas skirti paramą, finansavimo sutartis ir konkretaus kvietimo sąlygos. Juose nustatoma, kam pinigai gali būti naudojami, kokiu laikotarpiu, kokias ataskaitas teikti ir kiek laiko saugoti įrodymus. Planuojant naują projektą praverčia ir pasirengimo valstybės paramos paraiškai gairės.
Kada privaloma deklaruoti valstybės subsidijas?
Deklaravimo pareiga atsiranda ne vienu momentu. Ji priklauso nuo subsidijos pobūdžio ir dokumento, kurį įmonė rengia. Subsidija gali būti skirta darbo vietoms, darbo užmokesčiui, energijos sąnaudoms, investicijoms į įrangą, mokymams, moksliniams tyrimams, eksporto rinkoms ar kitam projekte apibrėžtam tikslui.
Gavus lėšas, finansų skyrius turėtų nustatyti tris dalykus. Pirma, ar gauta suma yra avansas, kompensacija už jau patirtas išlaidas ar finansavimas būsimam turtui. Antra, kuriuo ataskaitiniu laikotarpiu subsidija pripažįstama pajamomis arba kompensuojamų sąnaudų mažinimu. Trečia, ar konkreti priemonė reikalauja tarpinės, galutinės ar tęstinės ataskaitos.
Dažna klaida yra manyti, kad banko pavedimas savaime reiškia galutinai uždirbtą paramą. Jei sutartyje numatyta atsiskaityti už rezultatus, išlaidas ar rodiklius, iki jų patvirtinimo lėšos gali būti sąlyginės. Todėl gautų pinigų data ir jų pripažinimo apskaitoje data nebūtinai sutampa.
Deklaruoti gali tekti ir tada, kai subsidija neturi atskiros elektroninės formos. Informacija gali būti reikalinga įmonės metinėse finansinėse ataskaitose, pelno mokesčio apskaičiavime, paramos teikėjo sistemoje arba vėliau atliekant patikrinimą. Kiekvienu atveju verta naudoti tą pačią pirminę duomenų bazę: sutarties numerį, subsidijos sumą, laikotarpį, finansuojamas išlaidas ir projekto rodiklius.
2026 m. aktualiausias pokytis praktikoje yra didesnis dėmesys duomenų suderinamumui tarp paraiškos, mokėjimo prašymo, apskaitos ir veiklos ataskaitos. Jei visuose dokumentuose skiriasi projekto pavadinimas, išlaidų suma ar laikotarpis, aiškinimasis užtrunka net tada, kai išlaidos buvo realios.
Kokius dokumentus būtina pateikti deklaruojant subsidijas?
Visiems atvejams tinkančio baigtinio sąrašo nėra, tačiau dokumentų rinkinį galima susidėlioti gana tiksliai. Pirmąją jo dalį sudaro dokumentai, įrodantys teisę į subsidiją:
- sprendimas skirti finansavimą, kvietimo sąlygos arba finansavimo sutartis su priedais;
- paraiška ir patikslinimai, jeigu juose apibrėžtas projekto biudžetas ar įsipareigojimai;
- mokėjimo prašymai, sprendimai dėl išmokėjimo ir banko sąskaitos išrašai;
- susirašinėjimas dėl sutarties pakeitimų, termino pratęsimo, biudžeto perskirstymo ar veiklų pakeitimo.
Antrąją dalį sudaro išlaidas pagrindžiantys įrodymai. Paprastai reikalingos tiekėjų sąskaitos, sutartys, užsakymai, priėmimo ir perdavimo dokumentai, mokėjimo patvirtinimai bei apskaitos įrašai. Darbo užmokesčio subsidijai svarbūs darbo sutarties pakeitimai, darbo laiko apskaita, darbo užmokesčio skaičiavimai ir mokėjimo duomenys. Mokymų projektui prireikia dalyvių sąrašų, programos, sąskaitų ir įvykusių mokymų įrodymų.
Vien sąskaitos faktūros dažnai nepakanka. Ji parodo, kad išlaida apskaityta, bet ne visada įrodo, kad prekė pristatyta, paslauga suteikta ir išlaida tiesiogiai susijusi su finansuojama veikla. Pavyzdžiui, įmonė įsigyja gamybos įrenginį. Dokumentų byloje turėtų būti ne tik tiekėjo sąskaita ir pavedimas, bet ir užsakymas, perdavimo aktas, turto įvedimo į eksploataciją dokumentas bei ryšys su patvirtintu projekto biudžetu.
Trečioji dalis yra rezultatų ir rodiklių dokumentai. Jei finansavimas susietas su sukurtomis darbo vietomis, apyvarta, energijos vartojimo sumažėjimu, nauju produktu ar įdiegtu sprendimu, ataskaitoje būtina pateikti skaičiavimo logiką. Skaičius be pradinio duomens, laikotarpio ir šaltinio yra silpnas pagrindimas.
Elektroninis pateikimas nekeičia pareigos turėti originalius duomenis. Prieš įkeliant failus verta patikrinti, ar jie įskaitomi, ar dokumentų datos neprieštarauja viena kitai ir ar priedų pavadinimai leidžia greitai juos rasti. Patogu naudoti vienodą pavadinimą: projekto numeris, išlaidų rūšis, tiekėjas, data. Tada ataskaitos priedai nevirsta failų labirintu.
Dažniausios deklaravimo klaidos ir rizikos
Pirmoji klaida yra nepilna dokumentų byla. Įmonė pateikia sąskaitą ir mokėjimą, tačiau neįkelia sutarties su tiekėju, priėmimo akto ar paaiškinimo, kaip pirkimas susijęs su projektu. Kartais vienas trūkstamas dokumentas sustabdo visos išlaidų eilutės vertinimą.
Antroji klaida susijusi su išlaidų priskyrimu. Finansavimo lėšomis apmokama reali, tačiau sutartyje nenumatyta išlaida. Tipinis pavyzdys: įmonė projektui skirtą įrangos biudžetą panaudoja bendroms administravimo paslaugoms, nes jų tuo metu prireikė labiau. Toks sprendimas gali būti priimtinas tik tada, jei finansuotojas leidžia perskirstyti biudžetą ir pakeitimas tinkamai įformintas.
Trečioji problema yra dvigubas finansavimas. Ta pati sąskaita, darbo užmokesčio dalis ar įrangos vienetas negali būti pateikiami kaip kelių paramos šaltinių kompensuojama išlaida, jeigu konkrečios sąlygos to neleidžia. Finansų skyrius turėtų turėti išlaidų registrą, kuriame aiškiai nurodyta, iš kokio šaltinio kompensuojama kiekviena eilutė.
Riziką kelia ir neatitikimai tarp ataskaitų. Vienoje formoje nurodomas 2026 m. vasario mėnesio mokėjimas, o apskaitos išraše matoma kita data ar suma. Tokius skirtumus būtina paaiškinti prieš pateikiant dokumentus, o ne laukti paklausimo. Dažniausios priežastys būna banko mokesčiai, daliniai mokėjimai, kredito dokumentai arba valiutos perskaičiavimas.
Galiausiai, vėlavimas. Ataskaitos terminas, prašymo patikslinti duomenis terminas ir sutarties pabaigos data turi būti stebimi viename kalendoriuje. Už ataskaitos pateikimą atsakingas darbuotojas neturėtų būti vienintelis žmogus, žinantis, kur saugomi projekto dokumentai.
Kaip pagrįsti subsidijų panaudojimą?
Geras pagrindimas atsako į keturis klausimus: kas nupirkta ar atlikta, kodėl tai buvo reikalinga projektui, kiek kainavo ir kaip tai įrodyta. Šią logiką verta taikyti kiekvienai išlaidų eilutei, net jei ataskaitos forma prašo tik bendros sumos.
Patikimas būdas yra sudaryti išlaidų suvestinę. Joje kiekvienai eilutei priskiriamas biudžeto punktas, dokumento numeris, tiekėjas ar darbuotojas, suma be ir su mokesčiais, mokėjimo data, finansavimo dalis bei nuoroda į elektroninį priedą. Greta naudinga turėti trumpą paaiškinimą, kuo išlaida prisidėjo prie projekto rezultato.
Tarkime, subsidija skirta gamybos proceso skaitmeninimui. Vien techninės įrangos sąskaita neatsako, ar sprendimas įdiegtas. Įrodymų rinkinį gali sudaryti paslaugų sutartis, techninė specifikacija, įrangos perdavimo aktas, diegimo darbų priėmimas, turto apskaitos kortelė ir vidaus dokumentas, kuriame aprašyta, kur įranga naudojama. Jei numatytas našumo rodiklis, reikia išsaugoti jo skaičiavimo duomenis prieš diegimą ir po jo.
Priežiūros metu paprastai tikrinama dokumentų seka, išlaidų tinkamumas, mokėjimų faktas, terminų laikymasis ir pasiektų rodiklių pagrįstumas. Todėl neverta ataskaitos pildyti iš atminties metų pabaigoje. Dokumentus geriau rinkti iškart, o kartą per mėnesį sutikrinti su apskaita ir projekto vadovo turima informacija.
Jei kyla abejonių dėl konkrečios išlaidos, saugiausia veiksmus įforminti iki mokėjimo arba bent iki ataskaitos pateikimo. Rašytinis finansuotojo paaiškinimas, sutarties pakeitimas ar patvirtintas biudžeto perskirstymas vėliau turi gerokai didesnę vertę nei žodinis susitarimas.
Galimos pasekmės už netinkamą deklaravimą
Nepakankamai pagrįsta išlaida gali būti nepripažinta tinkama finansuoti. Tuomet įmonė turi padengti ją savo lėšomis, o jau gautą sumą gali tekti grąžinti pagal finansavimo dokumentuose nustatytą tvarką. Pasekmės gali apimti ir mokėjimo sustabdymą, reikalavimą patikslinti ataskaitą ar papildomus patikrinimus.
Rimtesnė rizika atsiranda, kai pateikiama netiksli informacija apie išlaidas, rezultatus ar duomenis, nuo kurių priklauso subsidijos dydis. Tokiais atvejais vertinamas ne vien apskaitos netikslumas, bet ir tai, ar įmonė turėjo kontrolės sistemą, ar vadovai reagavo į pastebėtus neatitikimus, ar duomenys buvo taisomi laiku.
Vadovams verta aiškiai paskirstyti atsakomybes. Projekto vadovas turėtų patvirtinti veiklų ir rezultatų duomenis. Buhalterija tikrina sąskaitas, mokėjimus ir apskaitos įrašus. Už pirkimus atsakingas darbuotojas pateikia sutartis bei priėmimo dokumentus. Prieš teikiant ataskaitą vienas atsakingas asmuo sutikrina visą rinkinį su finansavimo sutartimi.
Mažesnėms įmonėms pakanka paprastos kontrolės: atskiras projekto aplankas, išlaidų registras, terminų kalendorius ir vadovo patvirtinimas prieš pateikimą. Didesnėse organizacijose verta numatyti dviejų darbuotojų patikrą. Tokia tvarka padeda aptikti ne tik klaidas, bet ir situacijas, kai projekto išlaidos susimaišo su įprastomis veiklos sąnaudomis.
Dažniausiai užduodami klausimai (DUK)
Kokius dokumentus reikia pateikti deklaruojant valstybės subsidijas?
Dažniausiai reikia finansavimo sprendimo ar sutarties, ataskaitos, išlaidas patvirtinančių sąskaitų, sutarčių, mokėjimo įrodymų ir rezultatų duomenų. Tikslų sąrašą nustato konkretaus finansavimo kvietimo dokumentai.
Kokios dažniausios klaidos deklaruojant subsidijas?
Dažniausiai trūksta priėmimo dokumentų, išlaidos priskiriamos netinkamam biudžeto punktui, nesutampa datos ar sumos, pavėluojama pateikti ataskaitą ir neįrodomas projekto rezultatas.
Kas gresia už netinkamą subsidijų deklaravimą?
Gali būti atsisakyta kompensuoti išlaidą, sustabdytas mokėjimas, prašoma grąžinti lėšas arba pateikti papildomus paaiškinimus. Konkrečios pasekmės priklauso nuo sutarties ir neatitikimo pobūdžio.
Kaip pagrįsti subsidijų panaudojimą, jei kyla abejonių?
Parenkite vieną išlaidų suvestinę ir prie kiekvienos eilutės pridėkite sutartį, sąskaitą, mokėjimo įrodymą, priėmimo dokumentą bei ryšio su projektu paaiškinimą. Dėl ginčytinos išlaidos kreipkitės į finansuotoją raštu.
Ar 2026 m. pasikeitė deklaravimo reikalavimai?
Reikalavimus reikia tikrinti pagal konkrečios priemonės kvietimą ir finansavimo sutartį. Įmonė neturėtų remtis ankstesnių projektų formomis, terminais ar išlaidų kategorijomis jų nepatikrinusi.